تعديل IAS 28: متى قد يُقاس الاستثمار في منشأة زميلة أو مشروع مشترك بالقيمة العادلة؟
الخلاصة أولًا
التعديل الصادر في يونيو 2026 لا يلغي طريقة حقوق الملكية ولا يفتح خيار القياس بالقيمة العادلة لكل منشأة لديها استثمار في شركة زميلة أو مشروع مشترك. بل يوضّح، بصورة محددة، نطاق الجهات التي قد تكون مؤهلة لاختيار قياس بعض هذه الاستثمارات بالقيمة العادلة من خلال الربح أو الخسارة وفق IFRS 9، بدلًا من تطبيق طريقة حقوق الملكية. [1] [2]
الرسالة العملية: امتلاك 20% أو أكثر، أو وجود تأثير مهم، لا يعني بذاته إمكان اختيار القيمة العادلة. يجب أولًا تحديد طبيعة المنشأة المستثمرِة، والنشاط الرئيس لها، وتوقيت الاختيار، ومتطلبات IFRS 18 عند التطبيق.
لماذا يهم هذا التعديل؟
قد تمتلك منشأة حصة في شركة أخرى من دون أن تسيطر عليها. إذا كان لها تأثير مهم في قراراتها المالية والتشغيلية، فقد تكون هذه الشركة «منشأة زميلة». وإذا كانت الأطراف تملك سيطرة مشتركة ولها حقوق في صافي الأصول، فقد يكون الترتيب «مشروعًا مشتركًا». في الحالتين، تكون طريقة حقوق الملكية هي القاعدة المحاسبية العامة عادةً. [3]
ظهرت في التطبيق اختلافات في تفسير عبارة «المنشآت المشابهة»، الواردة في الاستثناء المتعلق بخيار القيمة العادلة في IAS 28. وازدادت أهمية هذا التوضيح مع متطلبات IFRS 18 الجديدة المتعلقة بتصنيف الإيرادات والمصروفات في قائمة الربح أو الخسارة. لذلك أصدر مجلس معايير المحاسبة الدولية تعديلًا ضيق النطاق لتوضيح من يدخل ضمن هذا السياق، من دون تغيير القاعدة العامة للمعيار. [1]
قبل الدخول في التعديل: أربعة مفاهيم بلغة بسيطة
| المصطلح | المعنى العملي |
|---|---|
| منشأة زميلة | منشأة يستطيع المستثمر المشاركة في قراراتها المالية والتشغيلية من دون السيطرة عليها أو السيطرة المشتركة عليها. وجود 20% أو أكثر من حقوق التصويت ينشئ قرينة على التأثير المهم، لكنها ليست قاعدة آلية في كل حالة. [3] |
| مشروع مشترك | ترتيب يملك أطرافه سيطرة مشتركة وتكون لهم حقوق في صافي أصول الترتيب. [3] |
| طريقة حقوق الملكية | يبدأ الاستثمار بالتكلفة، ثم تُعدَّل قيمته الدفترية بحصة المستثمر في أرباح أو خسائر المنشأة المستثمر فيها، وتخفضه التوزيعات المستلمة. [3] |
| القيمة العادلة من خلال الربح أو الخسارة | قياس الاستثمار وفق IFRS 9 بحيث تنعكس تغيرات القيمة العادلة في الربح أو الخسارة، إذا كانت المنشأة مؤهلة واختارت ذلك ضمن الاستثناء المحدد. [2] |
ما الذي تغير تحديدًا؟
عدّل الإصدار النهائي الفقرتين 18 و19 من IAS 28 وأضاف الفقرة 45M. يوضح النص أن «المنشآت المشابهة» تشمل منشآت يكون نشاط أعمالها الرئيس هو الاستثمار في أنواع معينة من الأصول، بالرجوع إلى الفقرة 49(أ) من IFRS 18. [2]
هذا التوضيح يخص الاستثناء من تطبيق طريقة حقوق الملكية؛ فلا يحوّل الاستثناء إلى قاعدة عامة. كما أن الاختيار يتم لكل منشأة زميلة أو مشروع مشترك على حدة عند الإثبات الأولي للاستثمار، وليس قرارًا عامًا يُتخذ لمجرد أن الإدارة تفضّل عرضًا معينًا للنتائج. [2]
ما الذي لم يتغير؟
لا يزال IAS 28 يقرر أن الاستثمار في المنشآت الزميلة والمشروعات المشتركة يُحاسب عنه عادةً بطريقة حقوق الملكية، مع الاستثناءات المحددة في المعيار. ولم يقرر التعديل أن كل شركة تشغيلية تملك استثمارًا مؤثرًا تستطيع الانتقال إلى القيمة العادلة من خلال الربح أو الخسارة. وقد ناقش مجلس المعايير الدولية خيارًا أوسع، لكنه أبقى التعديل محدودًا لمعالجة اختلاف التفسير المحدد. [1] [4]
تنبيه مهم: لا يكفي وصف المنشأة بأنها «استثمارية» في الاستخدام التجاري أو التسويقي. التقييم المحاسبي يتطلب تحليل النشاط الرئيس للمنشأة والوقائع والعقود والسياسات المحاسبية المطبقة.
مسار قرار محاسبي مبسط
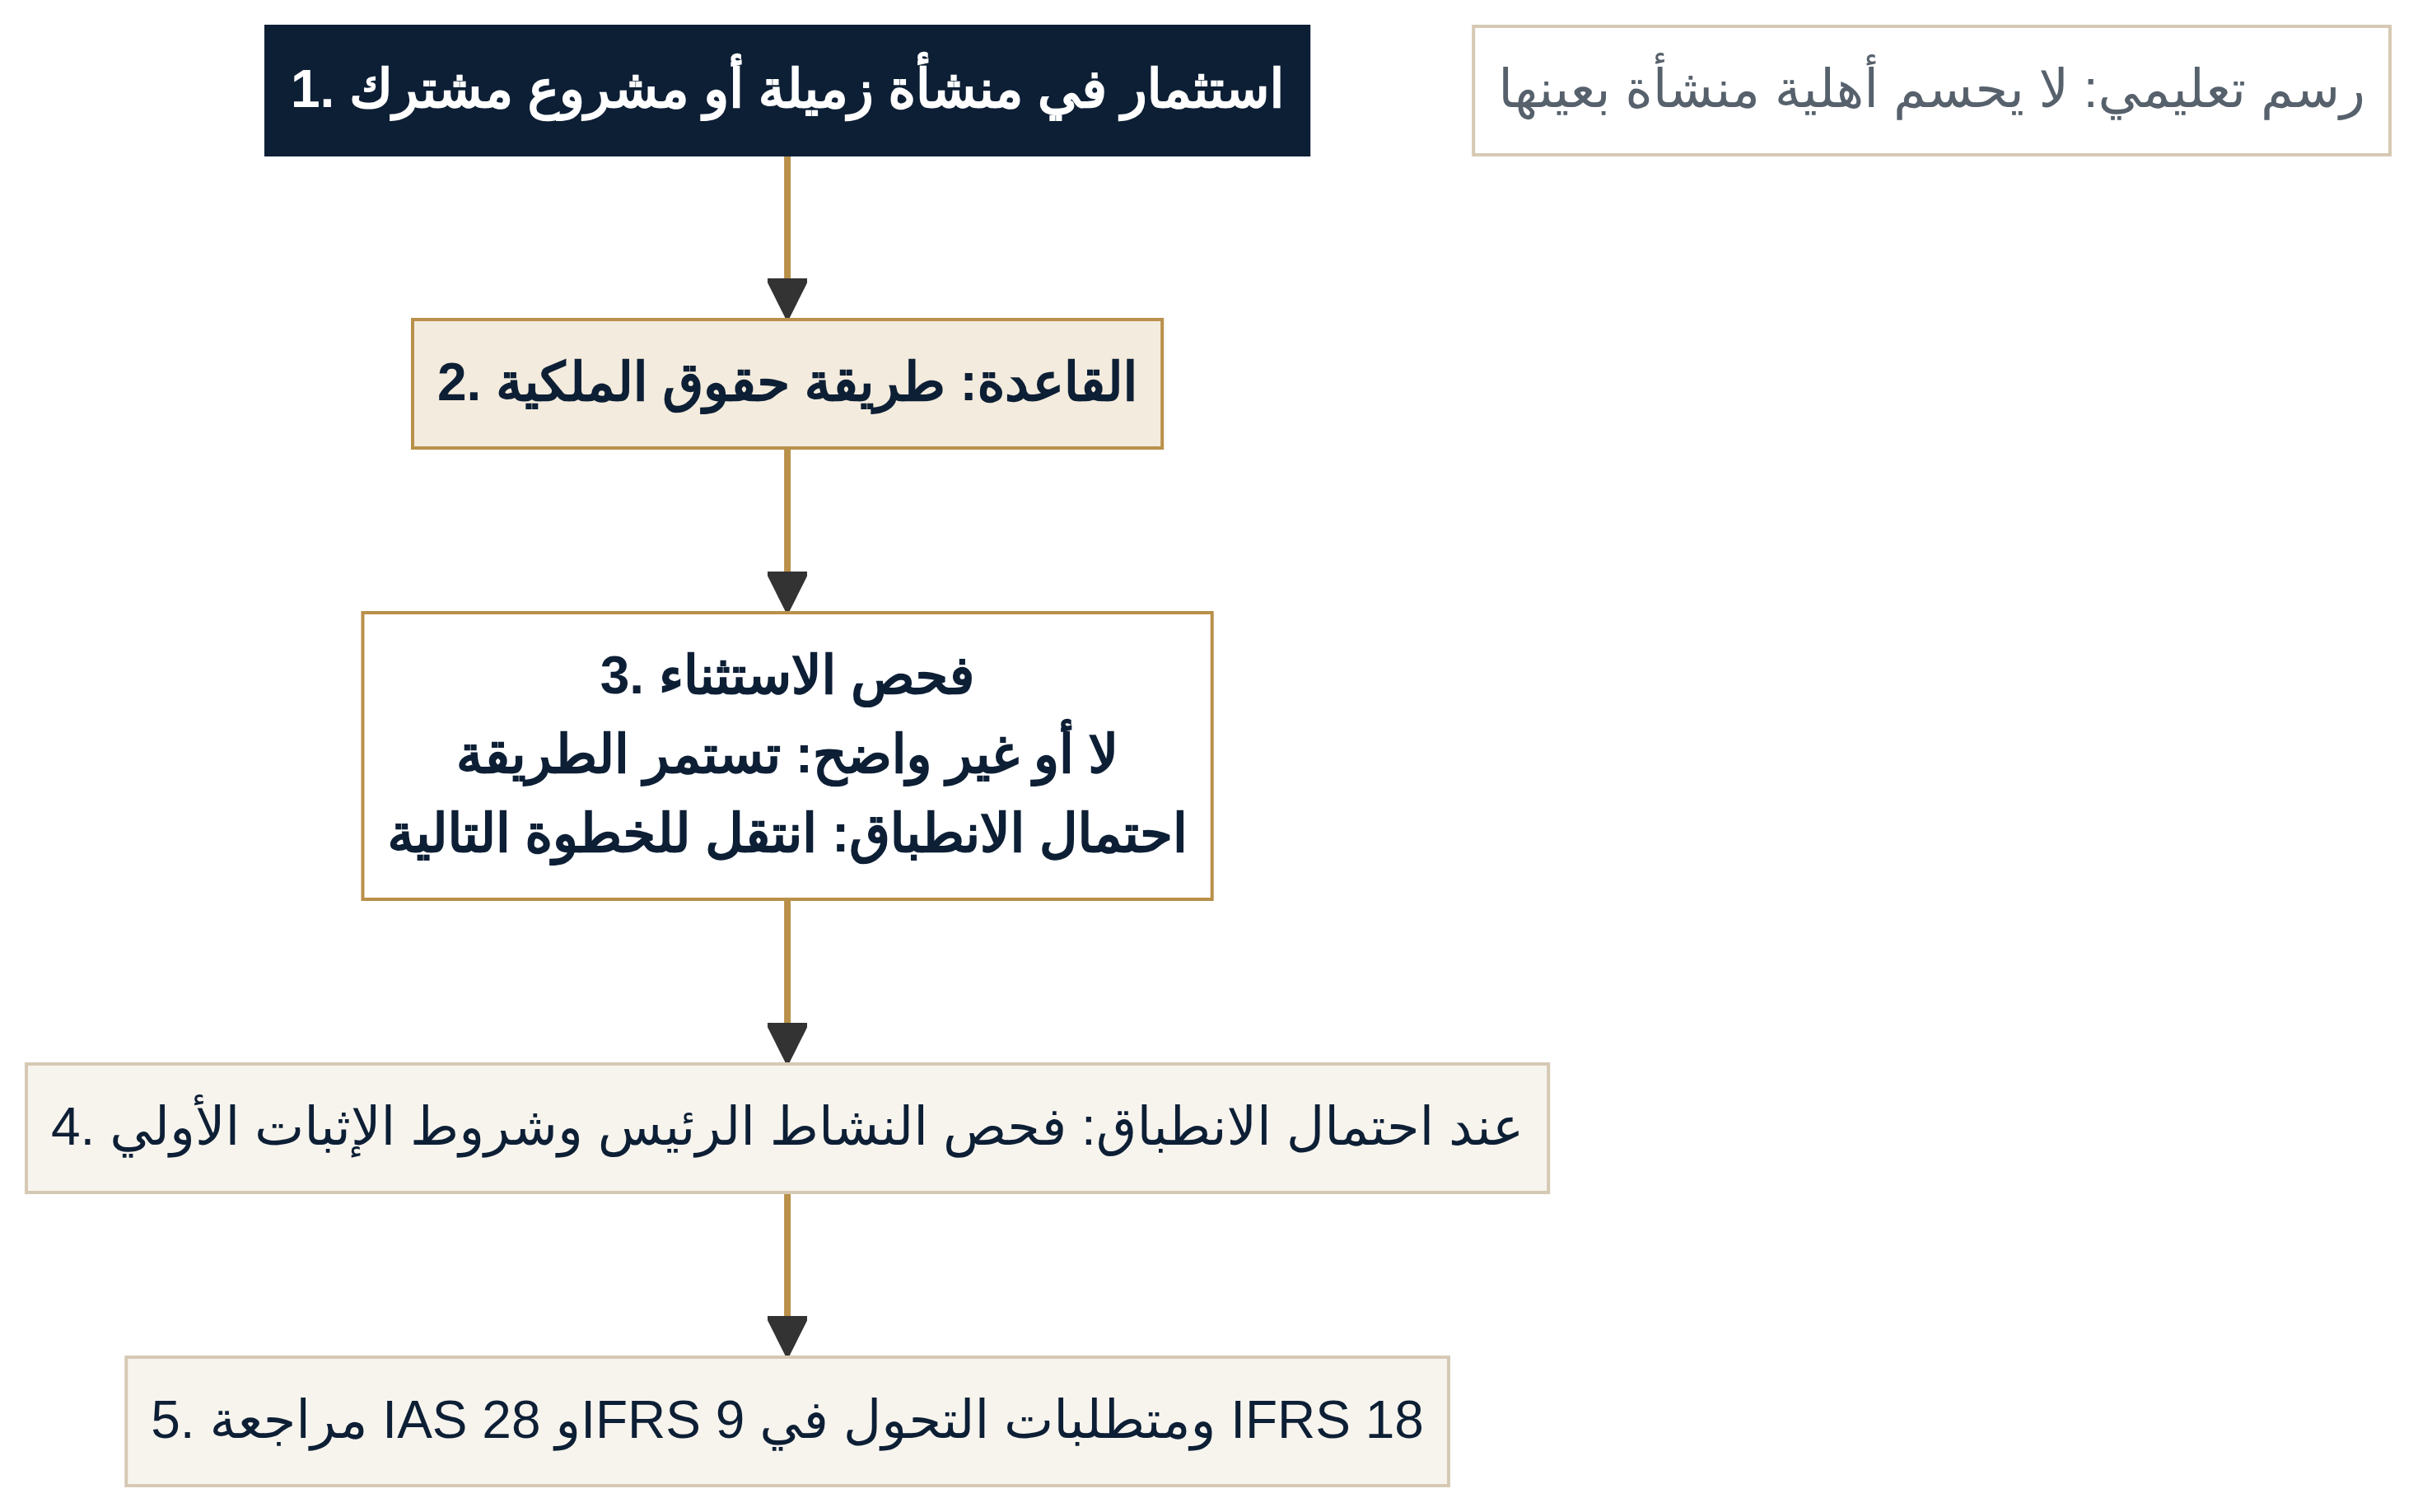
رسم تعليمي: طريقة حقوق الملكية هي نقطة البداية؛ وخيار القيمة العادلة لا يُفحص إلا ضمن نطاق الاستثناء المحدد وعلى مستوى الاستثمار المعني.
مثال تعليمي مبسط
افترض وجود حالتين مستقلتين:
| الحالة | النتيجة المبدئية التي ينبغي فحصها |
|---|---|
| شركة تشغيلية تملك 25% في شركة أخرى وتشارك في قراراتها | وجود التأثير المهم قد يقود إلى تطبيق طريقة حقوق الملكية. لا ينشأ خيار القيمة العادلة تلقائيًا لأن الشركة تحمل استثمارًا أو لأن القيمة العادلة تبدو أكثر ملاءمة إداريًا. |
| منشأة يكون نشاطها الرئيس الاستثمار في أنواع محددة من الأصول، وتستثمر في منشأة زميلة | يجب تحليل ما إذا كانت تدخل ضمن نطاق «المنشآت المشابهة» الوارد في IAS 28 بعد التعديل، وما إذا كان اختيار القيمة العادلة متاحًا للاستثمار المحدد عند الإثبات الأولي، وبما يتسق مع IFRS 18 وIFRS 9. |
لا يمثل المثال حكمًا على أهلية منشأة بعينها. في التطبيق الفعلي، قد تؤثر بنية المجموعة، وطبيعة النشاط، وتاريخ امتلاك الاستثمار، والسياسات الحالية، ومتطلبات الإفصاح، على النتيجة.
متى يبدأ التطبيق؟
أعلن IASB أن التعديلات تصبح نافذة عندما تطبق المنشأة IFRS 18 لأول مرة. ويُعد IFRS 18 نافذًا للفترات السنوية التي تبدأ في أو بعد 1 يناير 2027. وتنص الفقرة 45M المضافة إلى IAS 28 على تطبيق التعديلات وفق متطلبات التحول الواردة في الفقرة C7 من IFRS 18؛ كما تعالج الحالة التي تكون فيها المنشأة قد اختارت تطبيق IFRS 18 مبكرًا. [1] [2]
في المملكة، ينبغي متابعة النسخ والتحديثات المعتمدة من الهيئة السعودية للمراجعين والمحاسبين، إلى جانب تقييم أثر التعديل على الوقائع الخاصة بالمنشأة قبل اعتماد أي سياسة أو قيد أو إفصاح. وقد أوضحت الهيئة أن طبعة 2026 العربية المعتمدة تعكس المعايير المعتمدة كما في 1 يناير 2026، مع استمرار نشر التحديثات اللاحقة على موقعها. [5]
قائمة عملية للإدارة والفريق المالي
قبل تغيير أي معالجة محاسبية، ابدأ بهذه الأسئلة:
- هل يمثل الاستثمار منشأة زميلة أو مشروعًا مشتركًا ضمن تعريفات المعايير؟
- ما طبيعة النشاط الرئيس للمنشأة المستثمرِة، وما الأدلة التي تدعمه؟
- هل يندرج الاستثمار أو الجزء المحتفظ به ضمن نطاق الاستثناء بعد التعديل؟
- متى تم الإثبات الأولي للاستثمار، وهل توجد أحكام انتقال IFRS 18 ذات صلة؟
- كيف سيتأثر القياس والعرض في قائمة الربح أو الخسارة والإفصاحات؟
- هل تمت مراجعة النسخة المحلية المعتمدة والوقائع الخاصة بالمنشأة من فريق محاسبي مؤهل؟
الخلاصة
التعديل ليس دعوة لاستبدال طريقة حقوق الملكية على نطاق واسع. إنه توضيح موجّه لحالة محددة: الجهات التي يكون الاستثمار في أنواع معينة من الأصول نشاطًا رئيسًا لها، والتي قد تدخل ضمن نطاق «المنشآت المشابهة» في IAS 28. القوة الحقيقية للتعديل تكمن في تقليل اختلاف التفسير قبل تطبيق IFRS 18، لا في منح كل منشأة حرية اختيار طريقة قياس جديدة. [1] [2]
إذا كانت منشأتك تملك استثمارات في منشآت زميلة أو مشروعات مشتركة، فقد يكون السؤال الصحيح ليس «هل نختار القيمة العادلة؟»، بل «هل تنطبق علينا شروط الخيار أصلًا، وما أثره على القوائم والإفصاحات؟»
الخدمة ذات الصلة: الاستشارات المالية
تحدث إلى خبير: ابدأ محادثة
المصادر والمراجع
[1] IFRS Foundation — IASB issues amendments clarifying the fair value option in IAS 28, 26 June 2026
[3] IFRS Foundation — IAS 28 Investments in Associates and Joint Ventures
[4] IFRS Foundation — Amendments to the Fair Value Option (IAS 28): completed project
[5] SOCPA — الهيئة تصدر النسخة العربية المحدثة للمعايير الدولية للتقرير المالي لعام 2026م