رأس المال غير المدفوع في منشآت معيار المنشآت الصغيرة والمتوسطة
قد تصدر منشأة تطبق معيار المنشآت الصغيرة والمتوسطة أدوات حقوق ملكية، بينما لا تكون قد حصلت كامل المقابل حتى تاريخ القوائم المالية. في هذه الحالة، لا يدور السؤال حول وجود التزام بالسداد فقط؛ بل حول التصنيف المحاسبي للمبلغ غير المدفوع: هل يُثبت كأصل متداول، أم يُعرض كخصم من حقوق الملكية؟
نطاق المقال: يقتصر الشرح على المنشآت التي تطبق معيار المنشآت الصغيرة والمتوسطة. ولا يناقش اختيار الشكل القانوني للمنشأة أو إجراءات تأسيسها؛ فالشرطان الفنيان هما أن تكون أدوات حقوق الملكية قد صدرت، وأن يكون المقابل المستحق عليها واجب السداد.
الخلاصة المهنية
إذا كانت أدوات حقوق الملكية قد أُصدرت فعلًا وأصبح الطرف الآخر ملزمًا بتقديم النقد أو الموارد مقابلها، فيُثبت رأس المال المصدر ضمن حقوق الملكية، ويُعرض المبلغ غير المحصل كمقاصة أو خصم من حقوق الملكية في قائمة المركز المالي، وليس كأصل، ما لم تمنع الأنظمة أو اللوائح المحلية هذا العرض.[1] [2]
وردّ الهيئة السعودية للمراجعين والمحاسبين المنشور في الاستفسار رقم 178 حسم النقطة بوضوح: لم تكن توجد وقت نشر الرد متطلبات نظامية محلية توجب أو تحظر عرضًا مختلفًا، ولذلك يكون تطبيق معالجة القسم 22 مناسبًا.[1]
النتيجة: الطريقتان ليستا متساويتين من منظور رد الهيئة. عرض المبلغ غير المدفوع كذمم مدينة أو أصل متداول لا يتفق مع المعالجة التي قررتها الفقرة 22.7 ورد الهيئة؛ العرض الصحيح هو إظهاره مقابل حقوق الملكية.
| الطريقة المتداولة | التقييم وفق رد الهيئة |
|---|---|
| إثبات رأس المال كاملًا، وإظهار غير المدفوع كذمم مدينة أو أصل متداول | غير متوافقة مع المعالجة المحددة في الفقرة 22.7؛ لأن المبلغ المستحق يُعرض مقابل حقوق الملكية وليس كأصل. |
| إثبات رأس المال المصدر، وخصم غير المدفوع داخل حقوق الملكية | المعالجة المناسبة إذا كانت أدوات حقوق الملكية قد أُصدرت وأصبح المقابل المستحق واجب السداد، مع مراعاة أي متطلبات نظامية أو قطاعية خاصة. |
ماذا تقول الفقرة 22.7؟
تفرق الفقرة 22.7 بين ثلاث حالات يجب عدم الخلط بينها:[2]
| الحالة | المعالجة |
|---|---|
| أُصدرت أدوات حقوق الملكية قبل استلام النقد، وأصبح المقابل المستحق واجب السداد | يُثبت الإصدار ضمن حقوق الملكية، ويُعرض المبلغ المستحق كمقاصة لحقوق الملكية، لا كأصل. |
| استُلم النقد قبل إصدار الأسهم، ولا يمكن مطالبة الشركة برده | يُثبت الارتفاع في حقوق الملكية في حدود المقابل المستلم. |
| تم الاكتتاب في الأسهم، لكنها لم تُصدر بعد، ولم تستلم الشركة النقد | لا يُثبت ارتفاع في حقوق الملكية حتى ذلك الوقت. |
هذا التفريق مهم؛ لأن الاكتتاب وحده لا يساوي إصدارًا. قبل إثبات القيد، يجب فحص مستندات الإصدار، وإثبات استحقاق المقابل، والسجلات المؤيدة للمبالغ المحصلة.
ماذا عن المنشآت التي تطبق النسخة الكاملة من المعايير الدولية؟
أوضح رد الهيئة أن المعايير الدولية الكاملة لا تتناول هذه الحالة بنص تفصيلي مماثل، لكن المعيار الدولي للمحاسبة رقم 32 يقرر — بصورة عامة — أن المعاملات المرتبطة بإصدار أدوات حقوق الملكية تُعالج مباشرة ضمن حقوق الملكية. وبالرجوع إلى تسلسل وضع السياسات المحاسبية في المعيار الدولي للمحاسبة رقم 8، خلصت الهيئة إلى مناسبة الاسترشاد بمعالجة معيار المنشآت الصغيرة والمتوسطة؛ لأنها لا تتعارض مع متطلبات المعايير الكاملة أو إطار مفاهيم التقرير المالي.[1]
مثال عملي
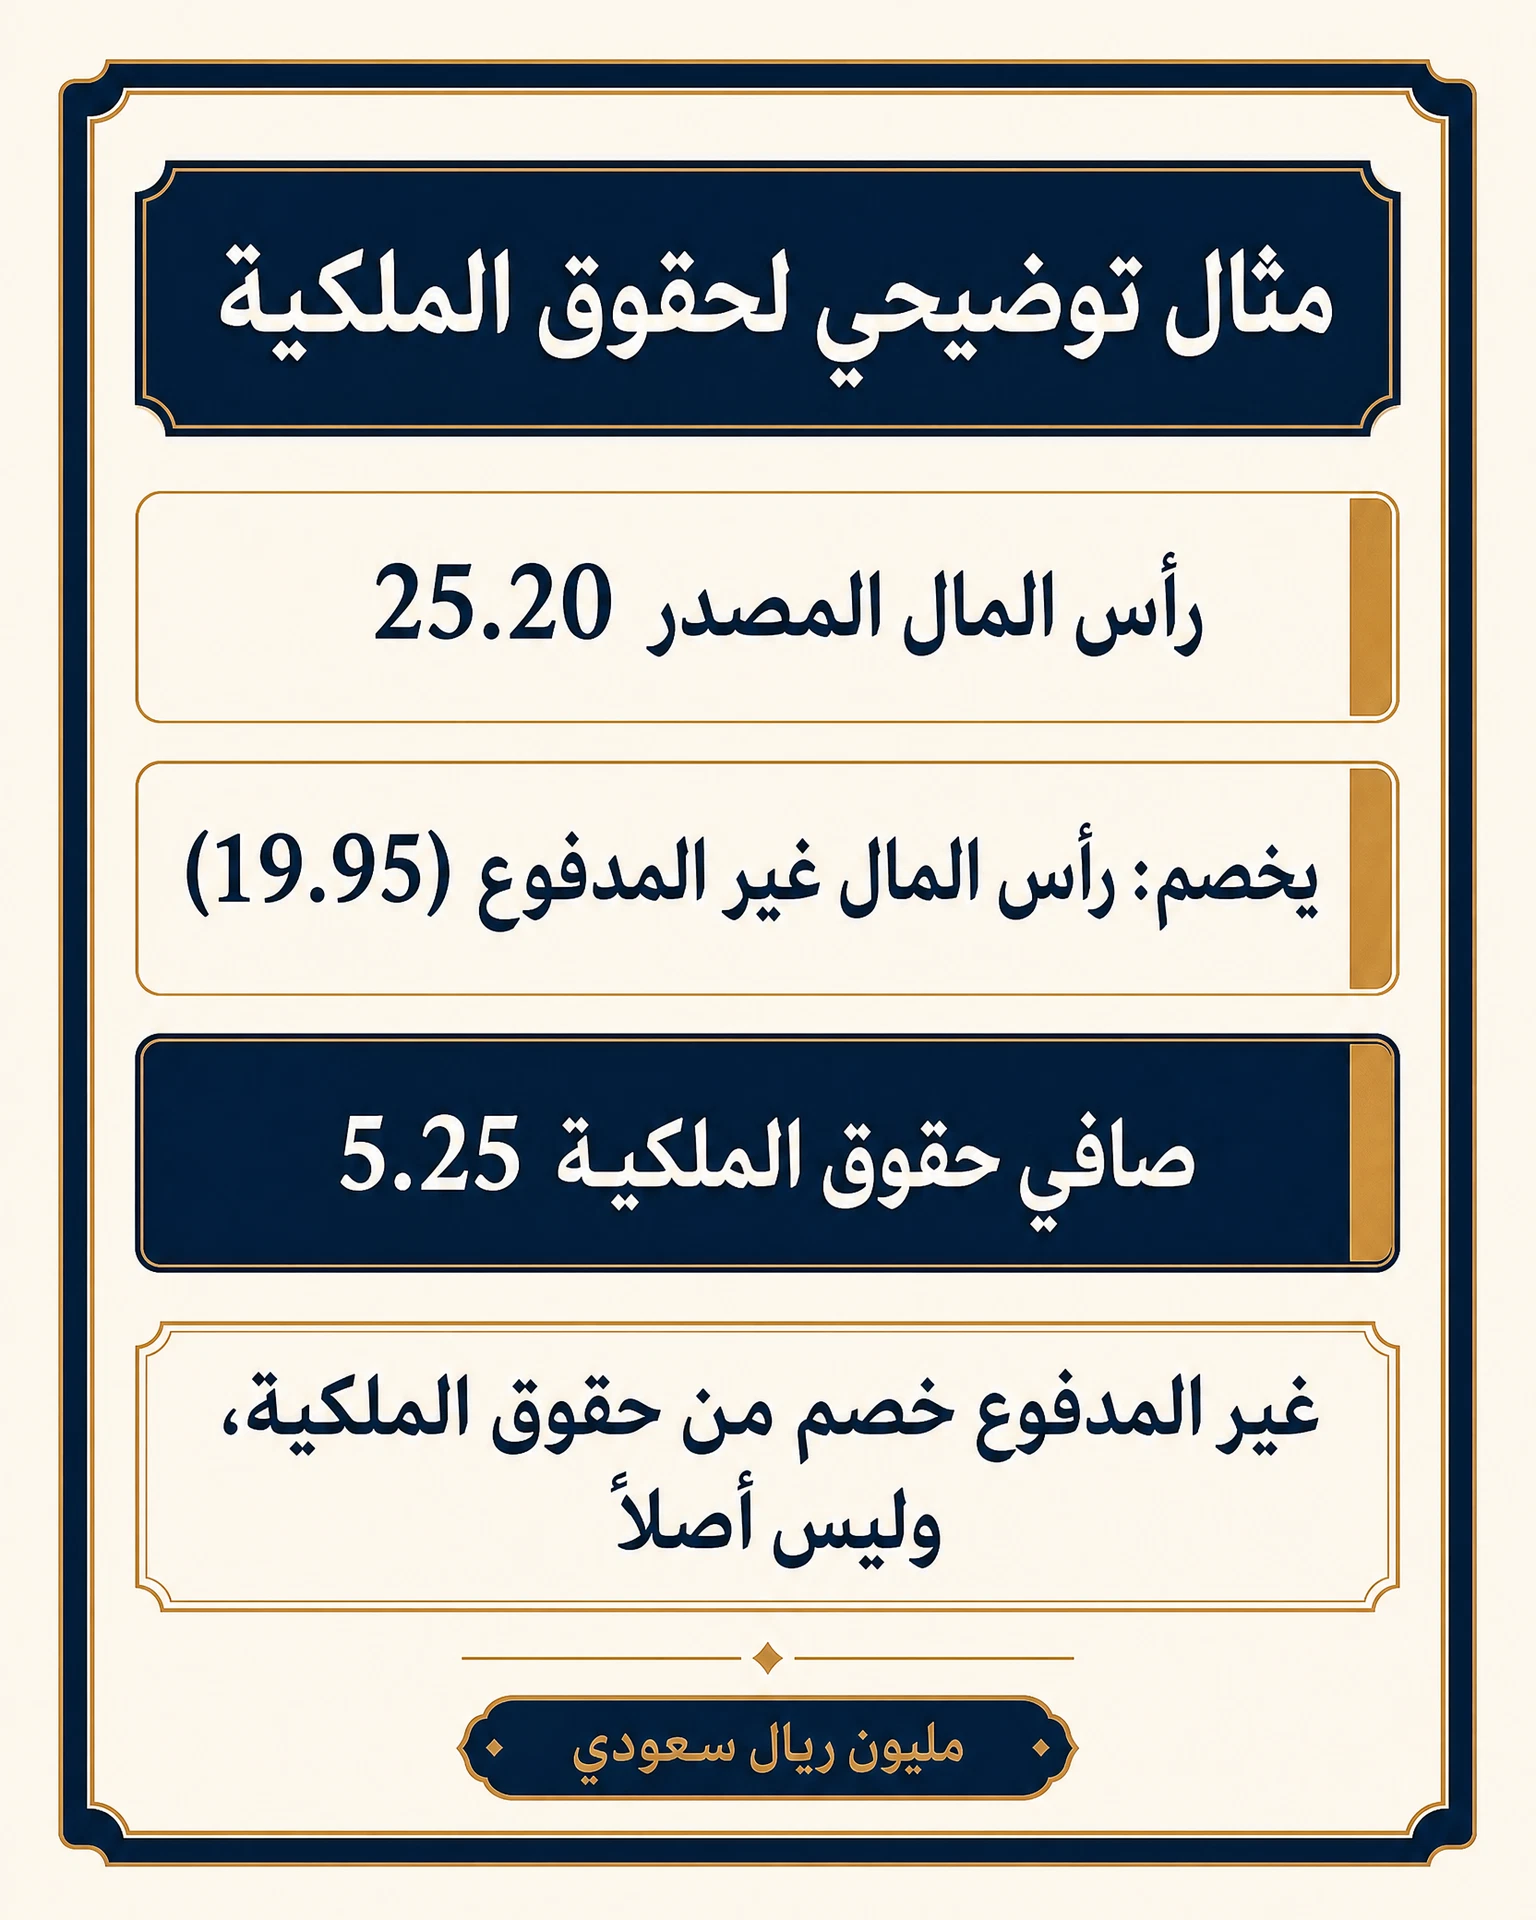 لنفترض أن منشأة تطبق معيار المنشآت الصغيرة والمتوسطة أصدرت أدوات حقوق ملكية، ولديها البيانات الآتية:
| البيان | المبلغ |
|---|---|
| رأس المال المصدر | 25.20 مليون ريال |
| المبلغ المحصل من المقابل | 5.25 مليون ريال |
| المبلغ غير المدفوع | 19.95 مليون ريال |
إذا كانت أدوات حقوق الملكية قد أُصدرت وأصبح المقابل المستحق واجب السداد، فيمكن عرض حقوق الملكية على النحو الآتي:
| العرض ضمن حقوق الملكية | المبلغ |
|---|---|
| رأس المال المصدر | 25.20 مليون ريال |
| يخصم: رأس المال غير المدفوع | (19.95) مليون ريال |
| صافي الأثر الظاهر ضمن حقوق الملكية | 5.25 مليون ريال |
وبصورة إرشادية، يكون القيد عند إصدار الأسهم:
من حـ/ رأس المال غير المدفوع — حساب مقابل لحقوق الملكية
إلى حـ/ رأس المال المصدر
وعند تحصيل جزء من رأس المال:
من حـ/ النقدية أو البنك
إلى حـ/ رأس المال غير المدفوع — حساب مقابل لحقوق الملكية
تسمية الحساب قد تختلف بحسب دليل الحسابات، لكن طبيعته لا تتحول إلى أصل متداول لمجرد أن المقابل واجب السداد.
ملاحظة عن النسخة الثالثة من المعيار
اعتمدت الهيئة السعودية للمراجعين والمحاسبين النسخة الثالثة من معيار المنشآت الصغيرة والمتوسطة في المملكة، مع السماح بالتطبيق المبكر ومراعاة تعديلات وثيقة الاعتماد السعودية.[3] وتُطبق النسخة الثالثة دوليًا على الفترات السنوية التي تبدأ في أو بعد 1 يناير 2027، مع السماح بالتطبيق المبكر.[2]
أبقت النسخة الثالثة المعالجة الأساسية، وأضافت توضيحًا صريحًا: إذا حظرت الأنظمة المحلية عرض المبلغ المستحق كمقاصة لحقوق الملكية، تتبع المنشأة طريقة العرض التي تفرضها تلك الأنظمة. وبحسب رد الهيئة، لم يوجد وقت إصدار الرد متطلب سعودي يفرض أو يحظر عرضًا معينًا.[1]
ما الذي يجب على المحاسب التحقق منه قبل إثبات القيد؟
قبل اعتماد المعالجة، ينبغي التأكد من أن أدوات حقوق الملكية صدرت بالفعل وليست مجرد أدوات مكتتب بها لم تصدر، وأن المقابل أصبح مستحقًا على الطرف الآخر، ومطابقة المبلغ المصدر والمحصل مع مستندات الإصدار والسجلات المؤيدة، ثم الإفصاح بوضوح عن رأس المال أو أدوات حقوق الملكية المصدرة والمقابل المحصل وغير المحصل.
كما يجب فصل المعالجة المحاسبية عن الأثر الزكوي؛ طريقة العرض في قائمة المركز المالي لا تحسم وحدها المعالجة الزكوية، التي يلزم تقييمها بصورة مستقلة وفق الأنظمة واللوائح الزكوية والوقائع الفعلية للمنشأة.
وإذا خضعت المنشأة لتنظيم قطاعي خاص، فينبغي فحص متطلبات الجهة الرقابية المختصة قبل اعتماد العرض.
الخلاصة
المبلغ غير المدفوع من أدوات حقوق ملكية أُصدرت فعلًا لا يُعرض — وفق المعالجة المشار إليها — كأصل متداول، بل كخصم من حقوق الملكية مقابل رأس المال المصدر. ويبقى الالتزام بالسداد قائمًا، لكن تصنيف المبلغ في القوائم المالية مسألة مختلفة.
للاطلاع على الرد الرسمي وتفاصيل الاستفسار، يمكن الرجوع إلى صفحة الهيئة السعودية للمراجعين والمحاسبين الخاصة بطريقة عرض المبلغ غير المدفوع من رأس المال.[1]
هل تواجه حالة مشابهة عند إعداد القوائم المالية؟
تحدث إلى خبير من AMK لمراجعة مستندات الإصدار، ومطابقة رأس المال المصدر والمدفوع، وتحديد العرض والإفصاح المناسبين وفق الإطار المحاسبي المطبق.